

רכישת מגרש נעשית לרוב להשקעה. בעסקאות אלה, רבים מהמשקיעים שתכננו להוציא סכום מסוים על ההשקעה שלהם, מופתעים לגלות שהמיסוי על מגרש אגרסיבי הרבה יותר מאשר על דירה בנויה. בעוד שברכישת דירה יש מדרגות מס ומסלולי פטור, רכישת זכות במקרקעין שאינה דירת מגורים, מחייבת תשלום מס רכישה בשיעור קבוע של 6% משווי העסקה המלא, מהשקל הראשון.
יותר מכך: הבסיס לחישוב המס כולל במקרים רבים גם את הוצאות הפיתוח ששולמו (או ישולמו) לרשות המקומית, ולכן התחשיב הסופי גבוה ממחיר הקרקע שמופיע בחוזה. הבנה מוקדמת של מנגנון המיסוי הזה היא קריטית, כדי שלא תמצאו את עצמכם עם "בור" בתקציב הבנייה עוד לפני שהנחתם את הבלוק הראשון.
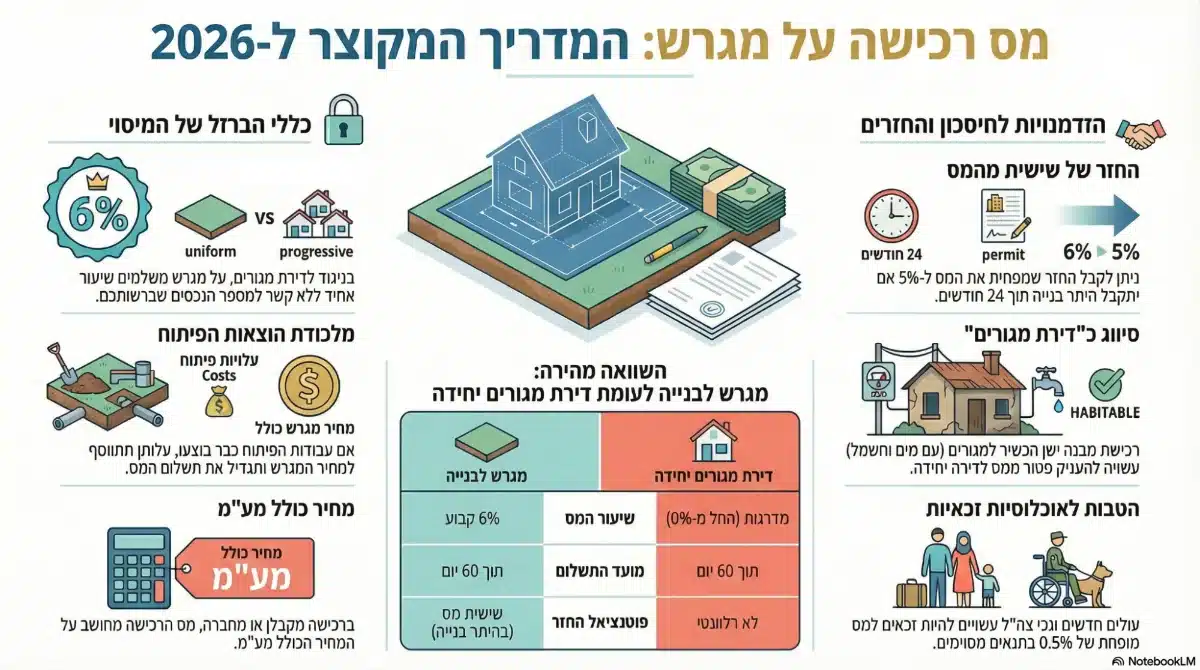
מס רכישה על מגרש לעומת דירת מגורים
חוק מיסוי מקרקעין קובע חובה של מס רכישה על ביצוע פעולה במקרקעין. בהקשר של דירת מגורים, החוק קובע הקלות במס רכישה על רכישת הדירה הראשונה. לעומת זאת, אין הקלות כאלו ברכישת מגרש: מגרש פנוי אינו עונה להגדרה של "דירת מגורים" (המופיעה בתקנות הסמוכות), והוא נופל אוטומטית תחת הקטגוריה הכללית של תקנה 2(1), קרי זכות אחרת במקרקעין. תקנות מיסוי מקרקעין קובעות שיעור קבוע של 6% מהשקל הראשון על רכישת זכות במקרקעין. משמעות הדבר היא שגם אם אין בבעלותכם דירה כלשהי, תשלמו מס רכישה מלא על רכישת המגרש לבנייה.
עם זאת, ישנם חריגים. כשאני מלווה עסקאות של מגרשים עם מבנים ישנים, אני תמיד בודקת את האפשרות לסווג את העסקה כרכישת "דירת מגורים" ולא כמגרש. אם המבנה הקיים על המגרש כשיר למגורים ביום העסקה (כלומר: מחובר למים וחשמל, יש בו מטבח ושירותים מינימליים), ניתן לעיתים לטעון שמדובר בדירה. עבור רוכשי דירה יחידה, המשמעות היא מעבר דרמטי ממס של 6% למדרגות מס המתחילות ב-0%, חיסכון שיכול להגיע למאות אלפי שקלים, פשוט על ידי הגדרה נכונה של הנכס.
מעבר לכך, חשוב לא לפחד מרשות המיסים. היתרון שלי כשמאית מקרקעין הוא היכולת לערער על עצם השווי: אם רשות המיסים טוענת שהמגרש שווה 2 מיליון שקלים (ולכן דורשת מס נגזר מכך), אבל אני מזהה מגבלות טופוגרפיות, הוצאות פיתוח חריגות או בעיות גישה שמורידות את השווי הריאלי ל-1.5 מיליון שקלים, אני אגיש שומה נגדית. זהו מהלך שחוסך ללקוחותיי עשרות אלפי שקלים בתשלומי מס רכישה, שעורך דין אחר פשוט לא היה יודע לזהות.
"מלכודת הפיתוח": על מה באמת משלמים מס?
אחת הסוגיות הנפיצות בחישוב המס היא רכיב הוצאות הפיתוח. רשות המיסים נוטה להרחיב את היריעה ולראות בהוצאות הפיתוח חלק בלתי נפרד מ"שווי המכירה" עליו יש לשלם את ה-6%.
הכלל שנקבע בפסיקה בהקשר זה, נקבע בפסק דין ע"א 2960/95 מנהל מס שבח מקרקעין נ' שרביט ייזום פרוייקטים ובניה:
"כאשר נערך הסכם לרכישת מגרש בלתי מפותח ולצידו מתחייב הקונה לשלם הוצאות פיתוח וכאשר במועד הרכישה טרם בוצעו עבודות הפיתוח, אין לכלול את 'הוצאות הפיתוח' ב'שווי המכירה' ואילו כאשר כבר בוצעו עבודות הפיתוח בעת הרכישה, באופן מלא או חלקי, יש לכלול את 'הוצאות הפיתוח' באופן מלא או חלקי, ב'שווי המכירה'".
אם אתם רוכשים מגרש מפותח, שבו התשתיות כבר קיימות, עלות הפיתוח מתווספת למחיר המגרש לצורך המס. לעומת זאת, אם המגרש הוא "חול וחול", וטרם בוצעו עבודות פיתוח במועד הרכישה, ניתן במקרים מסוימים לפצל את המרכיבים ולא לשלם מס רכישה על הפיתוח העתידי.
כעורכת דין, אני נתקלת לא פעם בחוזים המנסים לפצל באופן מלאכותי בין "חוזה המכר" ל"חוזה הפיתוח" כדי לחסוך במס. אני מזהירה מראש: אם הפיתוח הוא תנאי למכירה והמוכר שולט בשני הרכיבים, רשות המיסים תאחד אותם ותגבה מס על הסכום המלא. התפקיד שלי הוא לוודא שההפרדה, אם קיימת, היא אמיתית, משקפת את המציאות בשטח (תרתי משמע) ותעמוד במבחן הביקורת.
|
⭐שימו לב – היתכנות להיטל השבחה⭐ מס רכישה הוא רק היבט אחד של העסקה. כשאני מנתחת עסקה, אני בודקת אותה בראייה של 360 מעלות: האם המוכר מגלגל אליכם היטל השבחה נסתר? האם יש הפקעות מתוכננות שיקטינו את שטח הבנייה? והאם המיסוי במכירה העתידית (מס שבח) יושפע מההגדרות שאנחנו קובעים היום בחוזה? הליווי שלי נועד להבטיח שאתם לא רק קונים מגרש, אלא מבצעים עסקה כלכלית בטוחה לטווח הארוך. |
עסקאות משולבות: הזהירות הנדרשת בקבוצות רכישה
כאשר מגרש נרכש במסגרת קבוצת רכישה או הרחבה בקיבוץ, והרוכש חותם במקביל גם על הסכם בנייה, אנו נכנסים לשדה מוקשים מיסויי. רשויות המס עשויות לסווג את העסקה כרכישת "דירת מגורים גמורה" ("מוצר מוגמר").
במצב כזה, המס לא יחושב לפי 6% על הקרקע בלבד, אלא לפי שווי הבית הבנוי הסופי (כולל הרווח היזמי והבנייה). זה אולי נשמע טוב למי שזו דירתו היחידה (כי הוא נהנה ממדרגות מס מוטבות), אבל למשקיעים זהו אסון מיסויי שעלול להקפיץ את המס ל-8% ומעלה משווי הבית כולו. הבחינה כאן היא מהותית: האם יש לכם חופש לבחור את הקבלן, או שאתם "שבויים" של היזם? ככל שהזיקה בין הקרקע לבנייה הדוקה יותר, כך גדל הסיכוי למיסוי גבוה יותר.
האם אפשר לקבל כסף בחזרה?
תקנות מיסוי מקרקעין מאפשרות במצבים מסוימים "החזר" של שישית ממס הרכישה ששולם (כלומר, הפחתה ריאלית ל-5%). התנאי הוא קבלת היתר בנייה לבניין מגורים בתוך 24 חודשים מיום הרכישה. חשוב לי להיות כנה איתכם: מדובר בלוח זמנים צפוף מאוד בירוקרטית. אם אתם בונים על ההחזר הזה, עליכם להתחיל בהליכי התכנון מיד עם החתימה. בפועל, הטבה זו מנוצלת בעיקר על ידי יזמים ופחות על ידי רוכשים פרטיים שבונים את בית חלומותיהם בקצב איטי יותר.


